Η διαφορά ανάμεσα στην αγορά ενός ασφαλιστηρίου και στην πραγματική ασφαλιστική προστασία
Η ψηφιακή εποχή έχει αλλάξει τον τρόπο με τον οποίο αγοράζουμε σχεδόν τα πάντα. Με λίγα clicks μπορούμε να ανοίξουμε έναν τραπεζικό λογαριασμό, να κλείσουμε ένα ταξίδι, να αγοράσουμε ένα προϊόν ή να πραγματοποιήσουμε μια υπηρεσία από την άνεση του σπιτιού μας.
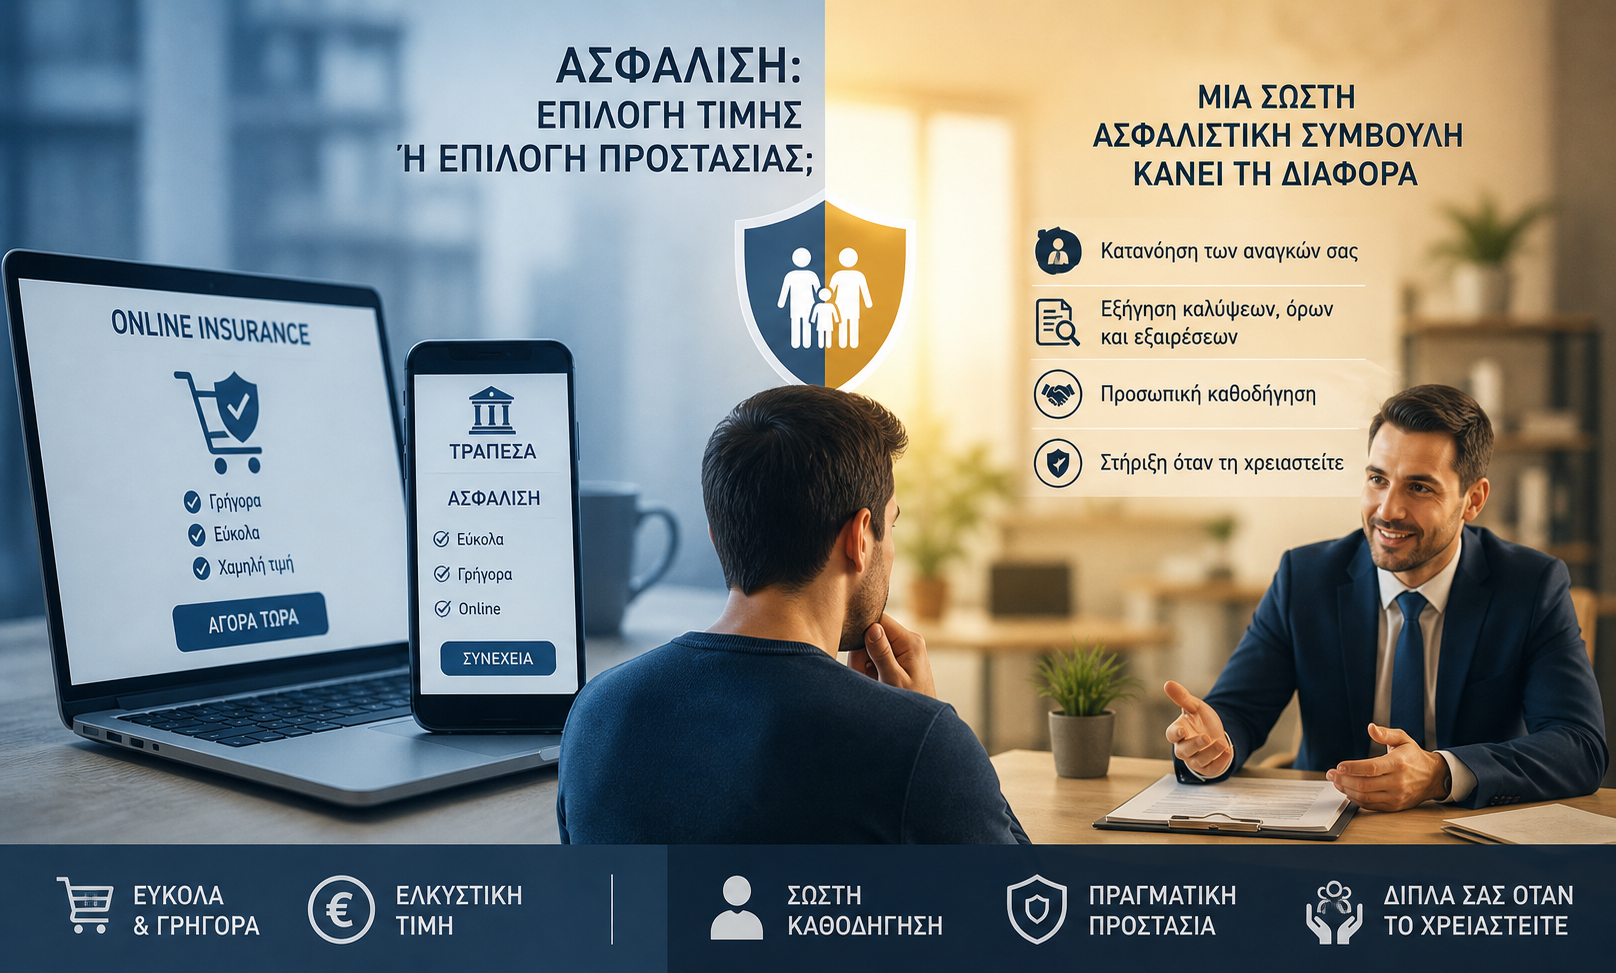
Το ίδιο έχει συμβεί και στον χώρο της ασφάλισης. Σήμερα είναι εύκολο να αναζητήσει κανείς ένα ασφαλιστήριο μέσω internet ή να αποκτήσει ασφαλιστική κάλυψη μέσα από ένα τραπεζικό κανάλι. Η διαδικασία είναι γρήγορη, απλή και πολλές φορές ιδιαίτερα ελκυστική ως προς την τιμή.
Όμως υπάρχει ένα ερώτημα που αξίζει να προηγείται της αγοράς: Η πιο εύκολη διαδικασία είναι πάντα και η καταλληλότερη για τις δικές μας ανάγκες;
Η απάντηση δεν είναι απαραίτητα ναι. Γιατί στην ασφάλιση υπάρχει μια σημαντική διαφορά: Άλλο είναι να αγοράζεις ένα ασφαλιστήριο και άλλο να γνωρίζεις ότι έχεις επιλέξει την κατάλληλη προστασία.
Η ΑΣΦΑΛΙΣΗ ΔΕΝ ΕΙΝΑΙ ΕΝΑ ΤΥΠΟΠΟΙΗΜΕΝΟ ΠΡΟΪΟΝ
Ένα ασφαλιστήριο μπορεί να παρουσιάζεται ως ένα απλό προϊόν με συγκεκριμένα χαρακτηριστικά και συγκεκριμένη τιμή. Η πραγματική ανάγκη του κάθε ασφαλισμένου όμως δεν είναι ίδια. Ένας ιδιοκτήτης κατοικίας, ένας ελεύθερος επαγγελματίας και ένας επιχειρηματίας αντιμετωπίζουν διαφορετικούς κινδύνους. Ακόμη και δύο άνθρωποι που έχουν παρόμοια περιουσιακά στοιχεία μπορεί να χρειάζονται διαφορετικές καλύψεις, επειδή διαφέρουν η χρήση του ακινήτου, η οικονομική τους κατάσταση, οι υποχρεώσεις τους και το επίπεδο κινδύνου που αντιμετωπίζουν.
Επομένως, το ερώτημα δεν είναι απλώς: «Ποιο ασφαλιστήριο κοστίζει λιγότερο;»
Το ουσιαστικό ερώτημα είναι: «Ποιο ασφαλιστήριο ανταποκρίνεται πραγματικά στις ανάγκες μου;»
Και αυτή η απάντηση απαιτεί αξιολόγηση.
Η ΤΙΜΗ ΔΕΝ ΛΕΕΙ ΟΛΗ ΤΗΝ ΙΣΤΟΡΙΑ
Η σύγκριση ασφαλίστρων είναι χρήσιμη, αλλά μόνο όταν συγκρίνουμε πραγματικά αντίστοιχες καλύψεις.
Δύο ασφαλιστήρια μπορεί να έχουν διαφορετική τιμή επειδή διαφέρουν:
- οι καλύψεις,
- τα ασφαλιστικά κεφάλαια,
- τα όρια αποζημίωσης,
- οι απαλλαγές,
- οι εξαιρέσεις,
- οι προϋποθέσεις αποζημίωσης,
- οι πρόσθετες παροχές.
Ένα χαμηλότερο ασφάλιστρο, επομένως, δεν σημαίνει αυτομάτως ότι έχουμε πετύχει καλύτερη συμφωνία. Μπορεί απλώς να σημαίνει ότι αγοράσαμε λιγότερη προστασία. Γι’ αυτό η σωστή σύγκριση δεν πρέπει να γίνεται μόνο στη γραμμή που γράφει «κόστος». Πρέπει να εξετάζεται ολόκληρο το ασφαλιστήριο.
ΤΙ ΔΕΝ ΦΑΙΝΕΤΑΙ ΣΤΗΝ ΠΡΩΤΗ ΟΘΟΝΗ;
Όταν η ασφάλιση αγοράζεται γρήγορα και ηλεκτρονικά, είναι εύκολο να εστιάσουμε στα βασικά χαρακτηριστικά που εμφανίζονται στην οθόνη. Το σημαντικότερο όμως πολλές φορές βρίσκεται στις λεπτομέρειες.
- Τι εξαιρείται;
- Ποια είναι τα όρια;
- Ποιες προϋποθέσεις πρέπει να πληρούνται;
- Υπάρχει απαλλαγή;
- Ποιες είναι οι υποχρεώσεις του ασφαλισμένου σε περίπτωση ζημιάς;
- Υπάρχουν καλύψεις που θεωρούσαμε αυτονόητες αλλά τελικά δεν περιλαμβάνονται;
Αυτές οι λεπτομέρειες μπορεί να μην έχουν ιδιαίτερη σημασία την ημέρα που αγοράζουμε το ασφαλιστήριο. Μπορεί όμως να αποκτήσουν τεράστια σημασία την ημέρα που θα χρειαστεί να το χρησιμοποιήσουμε. Γιατί η αξία μιας ασφάλισης δεν κρίνεται όταν την αγοράζεις. Κρίνεται όταν τη χρειάζεσαι.
ΤΙ ΡΟΛΟ ΠΑΙΖΕΙ Ο ΑΣΦΑΛΙΣΤΙΚΟΣ ΔΙΑΜΕΣΟΛΑΒΗΤΗΣ;
Εδώ βρίσκεται η ουσιαστική διαφορά της επαγγελματικής ασφαλιστικής διαμεσολάβησης. Ο ασφαλιστικός διαμεσολαβητής δεν έχει ως μοναδικό ρόλο να εκδώσει ένα συμβόλαιο. Ο ρόλος του είναι να κατανοήσει τον ασφαλισμένο και τον κίνδυνο που θέλει να καλύψει. Να κάνει τις σωστές ερωτήσεις. Να εντοπίσει πιθανά κενά. Να παρουσιάσει τις διαθέσιμες επιλογές. Να εξηγήσει τους όρους του ασφαλιστηρίου. Να επισημάνει τις εξαιρέσεις και τα όρια. Και τελικά να βοηθήσει τον πελάτη να πάρει μια ενημερωμένη απόφαση.
Αυτό είναι ιδιαίτερα σημαντικό σε πιο σύνθετες ασφαλίσεις, όπου μια τυποποιημένη επιλογή μπορεί να μην ανταποκρίνεται στις πραγματικές ανάγκες του ασφαλισμένου.
Η ΑΣΦΑΛΙΣΗ ΔΕΝ ΤΕΛΕΙΩΝΕΙ ΜΕ ΤΗΝ ΕΚΔΟΣΗ ΤΟΥ ΣΥΜΒΟΛΑΙΟΥ
Ένα από τα σημαντικότερα πλεονεκτήματα της προσωπικής ασφαλιστικής σχέσης είναι ότι υπάρχει ένας άνθρωπος που γνωρίζει την ασφαλιστική περίπτωση και μπορεί να βρίσκεται δίπλα στον πελάτη και μετά την έκδοση του συμβολαίου.
Γιατί οι ανάγκες αλλάζουν. Μπορεί να αγοράσουμε ένα νέο ακίνητο. Να επεκτείνουμε μια επιχείρηση. Να αποκτήσουμε νέο εξοπλισμό. Να αλλάξει η χρήση ενός χώρου. Να αυξηθεί η αξία της περιουσίας μας. Να αλλάξουν οι οικογενειακές ή επαγγελματικές μας υποχρεώσεις.
Σε κάθε τέτοια περίπτωση, το ασφαλιστήριο που ήταν κατάλληλο πριν από δύο ή τρία χρόνια μπορεί να χρειάζεται επανεξέταση. Η σωστή ασφάλιση είναι μια διαδικασία που εξελίσσεται μαζί με τη ζωή και την περιουσία μας.
ΚΑΙ ΟΤΑΝ ΣΥΜΒΕΙ Η ΖΗΜΙΑ;
Εκεί αποκαλύπτεται η πραγματική αξία της ασφαλιστικής σχέσης. Η στιγμή της ζημιάς δεν είναι η κατάλληλη στιγμή για να ξεκινήσει κάποιος να διαβάζει για πρώτη φορά τους όρους του συμβολαίου του.
Τότε χρειάζεται να γνωρίζει:
- Τι πρέπει να κάνει;
- Ποιον πρέπει να ενημερώσει;
- Ποια δικαιολογητικά χρειάζονται;
- Ποια διαδικασία ακολουθείται;
- Ποιες καλύψεις ενεργοποιούνται;
- Ποια είναι τα επόμενα βήματα;
Η παρουσία ενός επαγγελματία ασφαλιστικού διαμεσολαβητή μπορεί να προσφέρει σημαντική πρακτική και συμβουλευτική υποστήριξη μέσα στο πλαίσιο του ρόλου του και των όρων του ασφαλιστηρίου. Και αυτή η προσωπική σχέση είναι κάτι που δεν αποτιμάται εύκολα σε ευρώ.
ΤΡΑΠΕΖΑ, INTERNET Ή ΑΣΦΑΛΙΣΤΙΚΟΣ ΔΙΑΜΕΣΟΛΑΒΗΤΗΣ;
Το ζητούμενο δεν είναι να θεωρήσουμε ότι κάθε ασφαλιστήριο που αποκτάται μέσω τράπεζας ή internet είναι ακατάλληλο. Ούτε ότι κάθε συνεργασία με έναν ασφαλιστικό διαμεσολαβητή εγγυάται αυτομάτως την καλύτερη λύση.
Το σημαντικό είναι να γνωρίζουμε τι αγοράζουμε, από ποιον το αγοράζουμε και ποια υποστήριξη έχουμε πριν και μετά την αγορά.
Η ψηφιακή ασφάλιση μπορεί να είναι πρακτική για απλές και συγκεκριμένες ανάγκες. Η τραπεζική διανομή ασφαλιστικών προϊόντων μπορεί επίσης να εξυπηρετεί συγκεκριμένες ανάγκες πελατών.
Όταν όμως ο κίνδυνος είναι σύνθετος ή όταν η περιουσία και το εισόδημά μας εξαρτώνται σε μεγάλο βαθμό από τη σωστή ασφαλιστική κάλυψη, η προσωπική συμβουλευτική καθοδήγηση αποκτά ακόμη μεγαλύτερη σημασία.
ΔΕΝ ΑΓΟΡΑΖΟΥΜΕ ΑΠΛΑ ΕΝΑ ΑΣΦΑΛΙΣΤΗΡΙΟ
Στην πραγματικότητα αγοράζουμε ένα πλαίσιο οικονομικής προστασίας για μια πιθανή μελλοντική ανάγκη.
Γι’ αυτό πριν επιλέξουμε ένα ασφαλιστήριο αξίζει να αναρωτηθούμε:
- Τι θέλω να προστατεύσω;
- Ποιοι είναι οι βασικοί κίνδυνοι που αντιμετωπίζω;
- Τι θα συμβεί οικονομικά αν πραγματοποιηθεί ένας από αυτούς;
- Ποιες καλύψεις χρειάζομαι πραγματικά;
- Ποια είναι τα όρια και οι εξαιρέσεις;
- Ποιος θα είναι δίπλα μου εάν χρειαστεί να ενεργοποιήσω την ασφάλισή μου;
Αυτές οι ερωτήσεις έχουν μεγαλύτερη αξία από ένα απλό «πόσο κοστίζει;».
Η ΠΡΑΓΜΑΤΙΚΗ ΑΞΙΑ ΕΙΝΑΙ ΣΤΗΝ ΚΑΤΑΛΛΗΛΗ ΚΑΛΥΨΗ
Η τεχνολογία έχει κάνει την ασφάλιση πιο εύκολη στην πρόσβαση. Αυτό είναι θετικό. Η ευκολία όμως δεν πρέπει να αντικαθιστά την ενημέρωση. Ένα ασφαλιστήριο μπορεί να αγοραστεί μέσα σε λίγα λεπτά. Η σωστή ασφαλιστική απόφαση, όμως, χρειάζεται κατανόηση, αξιολόγηση και σωστή καθοδήγηση.
Ο επαγγελματίας ασφαλιστικός διαμεσολαβητής προσθέτει αξία ακριβώς σε αυτό το σημείο: μετατρέπει την απλή αγορά ενός ασφαλιστηρίου σε έναν πιο ολοκληρωμένο ασφαλιστικό σχεδιασμό.
Γιατί τελικά δεν έχει σημασία μόνο πόσο γρήγορα αγοράσαμε την ασφάλισή μας. Έχει σημασία αν, όταν έρθει η δύσκολη στιγμή, θα διαπιστώσουμε ότι έχουμε επιλέξει την προστασία που πραγματικά χρειαζόμαστε.
Η ΑΣΦΑΛΙΣΗ ΜΠΟΡΕΙ ΝΑ ΑΓΟΡΑΣΤΕΙ ΜΕ ΕΝΑ CLICK.
Η ΣΩΣΤΗ ΑΣΦΑΛΙΣΤΙΚΗ ΠΡΟΣΤΑΣΙΑ ΧΡΕΙΑΖΕΤΑΙ ΣΚΕΨΗ, ΕΛΕΓΧΟ ΚΑΙ ΣΩΣΤΗ ΚΑΘΟΔΗΓΗΣΗ.