Όταν ένα απρόοπτο γεγονός μπορεί να αλλάξει τα πάντα
Ένα σοβαρό περιστατικό σε ένα κτίριο δεν αφήνει πίσω του μόνο υλικές ζημιές. Μπορεί να επηρεάσει ανθρώπινες ζωές, περιουσίες, επιχειρήσεις, εισοδήματα και να δημιουργήσει σημαντικές οικονομικές και νομικές συνέπειες.
Τα πρόσφατα γεγονότα στην Πλάκα αποτελούν μια οδυνηρή υπενθύμιση ότι η ασφάλεια δεν μπορεί να αντιμετωπίζεται ως κάτι δεδομένο. Η διερεύνηση των πραγματικών αιτιών ενός τέτοιου περιστατικού ανήκει στις αρμόδιες αρχές και μέχρι να ολοκληρωθεί δεν είναι σωστό να προδικάζονται συμπεράσματα.
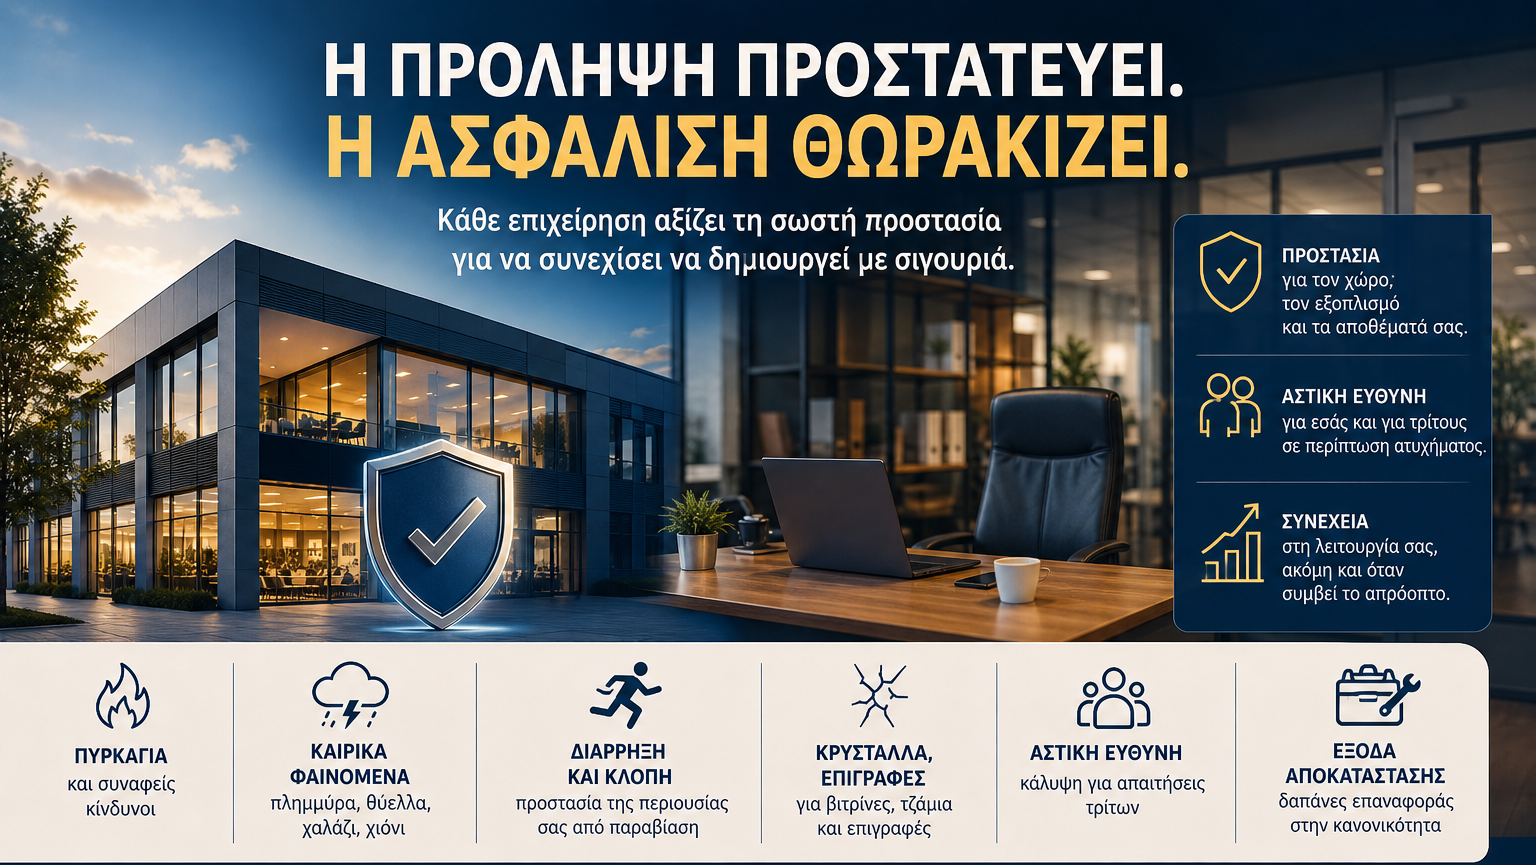
Υπάρχει, όμως, ένα διαχρονικό συμπέρασμα που αφορά όλους μας: Η πρόληψη πρέπει να προηγείται της ζημιάς και η ασφαλιστική προστασία να έχει οργανωθεί πριν από την ανάγκη.
Η πρόληψη είναι η πρώτη γραμμή προστασίας
Η ασφάλιση είναι σημαντική, αλλά δεν μπορεί να αντικαταστήσει την πρόληψη.
Η τακτική συντήρηση ενός κτιρίου και των εγκαταστάσεών του, οι τεχνικοί έλεγχοι, η σωστή λειτουργία των ηλεκτρολογικών και μηχανολογικών συστημάτων, ο έλεγχος των σωληνώσεων και η αξιολόγηση παλαιών ή ανακαινισμένων εγκαταστάσεων αποτελούν βασικά στοιχεία μιας οργανωμένης πολιτικής ασφάλειας. Ιδιαίτερη σημασία έχει και ο έλεγχος μετά από εργασίες ανακαίνισης, αλλαγές χρήσης ή παρεμβάσεις που ενδέχεται να επηρεάσουν τις εγκαταστάσεις ενός ακινήτου.
Η πρόληψη δεν είναι μια γραφειοκρατική υποχρέωση. Είναι μια καθημερινή στάση υπευθυνότητας. Σκοπός της είναι να εντοπίζει και να περιορίζει έναν κίνδυνο πριν αυτός μετατραπεί σε πραγματική ζημιά.
Η πρόληψη και η ασφάλιση έχουν διαφορετικό ρόλο
Είναι σημαντικό να ξεχωρίζουμε δύο έννοιες που συχνά συγχέονται. Η πρόληψη προσπαθεί να αποτρέψει ένα περιστατικό ή να περιορίσει την έκτασή του. Η ασφάλιση λειτουργεί όταν, παρά τα μέτρα πρόληψης, συμβεί ένα καλυπτόμενο γεγονός και προκύψουν οικονομικές απώλειες.
Καμία ασφαλιστική κάλυψη δεν μπορεί να αναιρέσει μια ανθρώπινη απώλεια. Μπορεί όμως, ανάλογα με τους όρους και τις καλύψεις του ασφαλιστηρίου, να περιορίσει σημαντικά τις οικονομικές συνέπειες μιας μεγάλης ζημιάς και να βοηθήσει έναν ιδιώτη, μια οικογένεια ή μια επιχείρηση να διαχειριστεί τις συνέπειες ενός απρόβλεπτου γεγονότος.
Γι’ αυτό η σωστή ασφάλιση δεν είναι πολυτέλεια. Είναι μέρος ενός ολοκληρωμένου σχεδιασμού προστασίας.
ΤΙ ΠΡΑΓΜΑΤΙΚΑ ΑΣΦΑΛΙΖΟΥΜΕ;
Όταν αναφερόμαστε στην ασφάλιση ενός ακινήτου, συχνά σκεφτόμαστε μόνο το ίδιο το κτίριο. Στην πραγματικότητα, οι οικονομικές συνέπειες μιας μεγάλης ζημιάς μπορεί να είναι πολύ ευρύτερες.
Ενδέχεται να επηρεαστούν:
- το κτίριο και οι εγκαταστάσεις του,
- ο εξοπλισμός,
- το περιεχόμενο και τα εμπορεύματα,
- η δυνατότητα χρήσης του ακινήτου,
- η λειτουργία μιας επιχείρησης,
- το εισόδημα,
- γειτονικές περιουσίες,
- τρίτα πρόσωπα,
- ακόμη και η νομική διαχείριση μιας διαφοράς.
Επομένως, η σωστή ερώτηση πριν από την επιλογή ενός ασφαλιστηρίου δεν είναι μόνο: «Πόσο θα μου κοστίσει;»
Αλλά κυρίως: «Ποιον κίνδυνο θέλω πραγματικά να καλύψω και ποιες θα είναι οι οικονομικές συνέπειες αν συμβεί;»
Αυτό είναι το σημείο από το οποίο πρέπει να ξεκινά κάθε σοβαρός ασφαλιστικός σχεδιασμός.
Η ΑΣΤΙΚΗ ΕΥΘΥΝΗ ΑΦΟΡΑ ΚΑΙ ΤΟΥΣ ΑΛΛΟΥΣ
Μια ζημιά μπορεί να ξεπεράσει τα όρια της δικής μας περιουσίας. Ένα περιστατικό σε ένα ακίνητο μπορεί, για παράδειγμα, να προκαλέσει ζημιές σε γειτονικό χώρο ή σε περιουσία τρίτου. Μπορεί επίσης, ανάλογα με τις περιστάσεις, να δημιουργήσει απαιτήσεις αποζημίωσης. Σε μια τέτοια περίπτωση δεν εξετάζεται μόνο το κόστος της ζημιάς που υπέστη ο ίδιος ο ασφαλισμένος. Υπάρχει και το ζήτημα της ευθύνης απέναντι στους τρίτους.
Η Αστική Ευθύνη, όταν προβλέπεται στο ασφαλιστήριο, μπορεί να προσφέρει σημαντική οικονομική προστασία έναντι καλυπτόμενων απαιτήσεων τρίτων, σύμφωνα πάντα με τα όρια, τις προϋποθέσεις και τις εξαιρέσεις του συμβολαίου. Για τον λόγο αυτό αποτελεί μια κάλυψη που αξίζει να αξιολογείται με ιδιαίτερη προσοχή. Γιατί μια ζημιά μπορεί να μην αφορά μόνο εμάς.
ΟΤΑΝ Η ΖΗΜΙΑ ΓΙΝΕΤΑΙ ΝΟΜΙΚΗ ΥΠΟΘΕΣΗ
Οι συνέπειες ενός σοβαρού περιστατικού δεν σταματούν απαραίτητα όταν ολοκληρωθεί η αποκατάσταση των υλικών ζημιών. Μπορεί να ακολουθήσουν διαφωνίες, απαιτήσεις τρίτων, πραγματογνωμοσύνες ή ακόμη και νομικές διαδικασίες. Σε αυτές τις περιπτώσεις, η περιουσιακή ασφάλιση από μόνη της μπορεί να μην είναι το μοναδικό ζήτημα που χρειάζεται να εξεταστεί.
Η Νομική Προστασία, όταν περιλαμβάνεται στο ασφαλιστικό πρόγραμμα και αφορά την εκάστοτε περίπτωση, μπορεί να παρέχει κάλυψη για συγκεκριμένες νομικές ανάγκες και έξοδα, σύμφωνα με τους όρους και τα προβλεπόμενα όρια του συμβολαίου.
Η ουσία είναι απλή: Μια οικονομική ζημιά μπορεί να εξελιχθεί και σε νομική διαφορά. Και αυτό είναι κάτι που αξίζει να έχει προβλεφθεί εκ των προτέρων.
Ο ΡΟΛΟΣ ΤΟΥ ΕΠΑΓΓΕΛΜΑΤΙΑ ΑΣΦΑΛΙΣΤΙΚΟΥ ΔΙΑΜΕΣΟΛΑΒΗΤΗ
Εδώ βρίσκεται και η ουσιαστική αξία της επαγγελματικής ασφαλιστικής διαμεσολάβησης. Η επιλογή ενός ασφαλιστηρίου δεν θα πρέπει να ξεκινά από την ερώτηση «ποιο είναι το φθηνότερο;».
Θα πρέπει να ξεκινά από την κατανόηση του κινδύνου. Τι περιουσία υπάρχει; Ποια είναι η αξία της; Πώς χρησιμοποιείται; Ποιοι κίνδυνοι υπάρχουν; Ποιο θα ήταν το οικονομικό κόστος μιας σοβαρής ζημιάς; Υπάρχουν υποχρεώσεις απέναντι σε τρίτους; Υπάρχει ανάγκη για πρόσθετες καλύψεις;
Αυτές είναι οι ερωτήσεις που οδηγούν σε έναν ουσιαστικό ασφαλιστικό σχεδιασμό.
Ο επαγγελματίας ασφαλιστικός διαμεσολαβητής καλείται να αξιολογήσει τις ανάγκες του ασφαλισμένου, να αναζητήσει λύσεις στην ασφαλιστική αγορά και να εξηγήσει με σαφήνεια:
- τι καλύπτεται,
- ποια είναι τα ασφαλιστικά όρια,
- ποιες είναι οι εξαιρέσεις,
- ποιες προϋποθέσεις ισχύουν,
- ποιοι κίνδυνοι παραμένουν ακάλυπτοι.
Εξίσου σημαντικό είναι το ασφαλιστικό πρόγραμμα να επανεξετάζεται όταν αλλάζουν οι συνθήκες. Μια επιχείρηση αναπτύσσεται. Ένα ακίνητο ανακαινίζεται. Ο εξοπλισμός αυξάνεται. Αλλάζει η χρήση ενός χώρου. Όταν αλλάζει ο κίνδυνος, πρέπει να επανεξετάζεται και η ασφαλιστική προστασία.
ΤΟ ΑΣΦΑΛΙΣΤΗΡΙΟ ΔΕΝ ΕΙΝΑΙ ΑΠΛΑ ΕΝΑ ΕΓΓΡΑΦΟ
Ένα ασφαλιστήριο συμβόλαιο έχει αξία πολύ πριν συμβεί η ζημιά. Η πραγματική του χρησιμότητα βρίσκεται στο κατά πόσο έχει σχεδιαστεί με βάση τις πραγματικές ανάγκες του ασφαλισμένου και στο κατά πόσο οι καλύψεις, τα όρια και οι προϋποθέσεις είναι κατανοητά.
Γιατί η στιγμή της ζημιάς δεν είναι η κατάλληλη στιγμή για να ανακαλύψει κάποιος τι περιλαμβάνει το συμβόλαιό του. Η σωστή ενημέρωση πρέπει να έχει προηγηθεί. Η σωστή αξιολόγηση πρέπει να έχει γίνει. Και οι ανάγκες πρέπει να έχουν αποτυπωθεί όσο το δυνατόν πιο accurately στο ασφαλιστικό πρόγραμμα.
Η ασφάλιση είναι σχέση εμπιστοσύνης και όχι απλώς μια συναλλαγή.
Η ΤΙΜΗ ΕΙΝΑΙ ΣΗΜΑΝΤΙΚΗ. Η ΚΑΛΥΨΗ ΕΙΝΑΙ ΚΡΙΣΙΜΗ.
Στην επιλογή ενός ασφαλιστηρίου, το κόστος είναι φυσικά ένας σημαντικός παράγοντας. Δεν μπορεί όμως να είναι το μοναδικό κριτήριο. Ένα οικονομικότερο ασφαλιστήριο δεν σημαίνει απαραίτητα ότι προσφέρει την κατάλληλη προστασία για έναν συγκεκριμένο κίνδυνο.
Η ουσιαστική σύγκριση πρέπει να εξετάζει το σύνολο:
Καλύψεις – όρια – απαλλαγές – εξαιρέσεις – προϋποθέσεις – κόστος.
Γιατί όταν συμβεί μια σοβαρή ζημιά, το κρίσιμο ερώτημα δεν είναι πόσο πληρώναμε κάθε χρόνο. Το κρίσιμο ερώτημα είναι: «ΕΙΜΑΙ ΠΡΑΓΜΑΤΙΚΑ ΚΑΛΥΜΜΕΝΟΣ;» Και η απάντηση δεν βρίσκεται στη διαφήμιση ούτε στην τιμή. Βρίσκεται στους όρους του ασφαλιστηρίου και στην ποιότητα του ασφαλιστικού σχεδιασμού που έχει προηγηθεί.
ΤΟ ΜΑΘΗΜΑ ΕΙΝΑΙ Η ΠΡΟΛΗΨΗ
Κανείς δεν μπορεί να γνωρίζει πότε θα συμβεί ένα απρόοπτο γεγονός. Μπορούμε όμως να ελέγχουμε καλύτερα τους κινδύνους που γνωρίζουμε. Να συντηρούμε σωστά τις εγκαταστάσεις μας. Να ελέγχουμε την κατάσταση των ακινήτων μας. Να λαμβάνουμε μέτρα πρόληψης. Να γνωρίζουμε τι περιουσία έχουμε και ποια είναι η αξία της. Να εξετάζουμε την Αστική Ευθύνη. Να αξιολογούμε την ανάγκη για Νομική Προστασία. Και, κυρίως, να μην περιμένουμε να συμβεί η ζημιά για να αναρωτηθούμε αν είχαμε κάνει τις σωστές επιλογές.
- ΠΡΟΛΗΨΗ ΠΡΙΝ ΑΠΟ ΤΟΝ ΚΙΝΔΥΝΟ.
- ΑΣΦΑΛΙΣΗ ΠΡΙΝ ΑΠΟ ΤΗ ΖΗΜΙΑ.
- ΣΩΣΤΟΣ ΣΧΕΔΙΑΣΜΟΣ ΠΡΙΝ ΑΠΟ ΤΗΝ ΑΝΑΓΚΗ.
Η πρόληψη δεν μπορεί να εξαλείψει κάθε κίνδυνο. Η ασφάλιση δεν μπορεί να αναιρέσει κάθε συνέπεια. Μπορούν όμως, μαζί με τη σωστή επαγγελματική καθοδήγηση, να δημιουργήσουν ένα πολύ πιο οργανωμένο πλαίσιο προστασίας για την περιουσία, την επιχείρηση και την οικονομική μας ασφάλεια.
Γιατί το ασφαλιστήριο δεν αποκτά αξία τη στιγμή που το αγοράζουμε.
Η αξία του φαίνεται τη στιγμή που πραγματικά το χρειαζόμαστε.